L'Europa entra nell'inverno 2026/27 con una rete gas più diversificata e una capacità LNG maggiore rispetto alla crisi del 2021/22. Ma la resilienza dell'infrastruttura non equivale a un inverno privo di rischio.
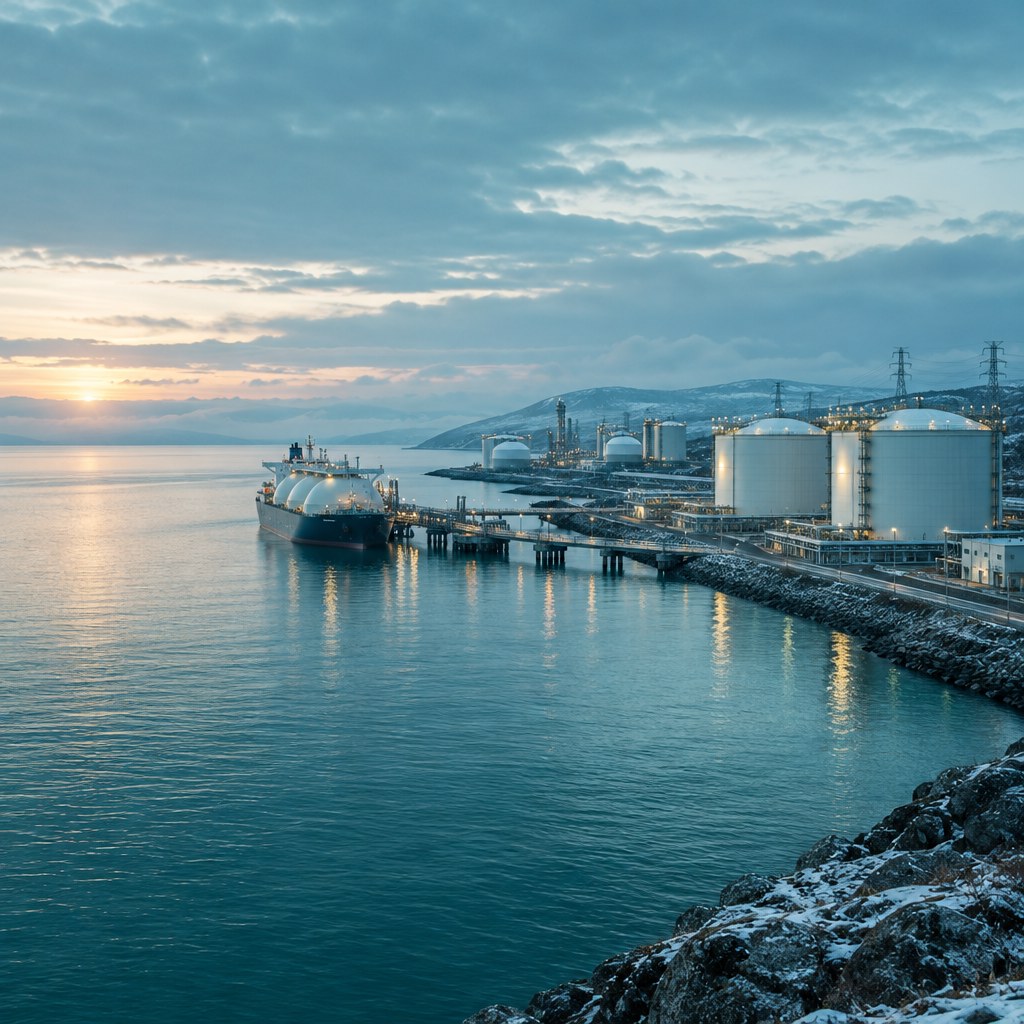
Nel Winter Supply Outlook pubblicato l'8 ottobre, ENTSOG indica che gli stoccaggi sotterranei dell'Unione erano pieni al 72% il 1° ottobre, dopo una stagione di riempimento difficile. Il sistema europeo dispone comunque di una capacità di rigassificazione LNG stimata in circa 1.600 TWh per stagione, pari a circa 145 miliardi di metri cubi: un margine che può compensare in parte livelli iniziali più bassi.
La Commissione europea definisce quindi il sistema sufficientemente flessibile per coprire la domanda invernale, ma richiama la necessità di mantenere adeguate scorte anche durante la stagione. La disponibilità effettiva di LNG dipenderà da temperature, domanda e condizioni del mercato; non è una capacità automaticamente trasformabile in gas a prezzo stabile.
Per i clienti industriali, questo significa continuare a gestire esposizione e timing: la disponibilità di molecole può essere garantita dal sistema, mentre il costo di approvvigionamento resta sensibile alle condizioni internazionali e alla concorrenza tra mercati.
Per chi gestisce portafogli industriali o infrastrutturali, la notizia sposta il focus dalla sola sicurezza fisica alla qualità della copertura: contratti, stoccaggio, accesso ai terminali e scenari di stress devono essere letti insieme. La domanda GXP non è se il sistema “reggerà”, ma quanto margine economico resterà in caso di freddo prolungato o LNG meno disponibile.